Domain eisen-mangel.de kaufen?
Wir ziehen mit dem Projekt
eisen-mangel.de um.
Sind Sie am Kauf der Domain
eisen-mangel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eisen-mangel.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Eunova B12 Plus zur Verringerung von MüdigkeitAnwendungsgebiet von Eunova B12 Plus zur Verringerung von MüdigkeitEunova B12 Plus zur Verringerung von Müdigkeit sind ein Nahrungsergänzungsmittel mit hochdosiertem Vitamin B12 in Kombination mit Vitaminen B1, B2 und B6. EUNOVA® B12 PLUS – MEINE ENERGIE FÜR DEN TAG* Kennen Sie das? Manchmal fühlen Sie sich einfach nur müde. Mehrfachbelastungen, Prüfungsstress, Termindruck, der eigene Anspruch, alles gut zu machen, keine Ruhe und Zeit für ausreichend Schlaf und ausgewogene Ernährung, berufliche oder private Herausforderungen – das alles kostet Energie und strapaziert das Vitamin-Konto. Eine ausreichende Versorgung mit den richtigen B-Vitaminen kann hier unterstützen. So tragen z.B. die Vitamine B12, B1, B2 und B6 zu einem normalen Energiestoffwechsel bei. Damit haben Sie auch in Zeiten höherer Anforderung eine Energiereserve für die schönen Dinge des Lebens. EUNOVA® B12 Plus enthält hochdosiertes Vitamin B12 (500 μg) in einer sinnvollen Kombination mit den B-Vitaminen B1, B2 und B6. Diese kann zur Verringerung von Müdigkeit und Ermüdung und zu einem normalen Energiestoffwechsel beitragen. EUNOVA® B12 Plus ist vegan, frei von Laktose, Gluten und Farbstoffen und hat einen leckeren Pfirsich-Maracuja Geschmack. EUNOVA® B12 Plus gibt es in praktischen Trinkfläschchen mit einfachem Drehmechanismus. Leicht zu drehen. Leicht einzunehmen. Die Einnahme von Eunova® B12 Plus ist einfach – auch von unterwegs. Verschlusskappe im Uhrzeigersinn drehen, bis sich die Schutzkammer mit dem Pulver öffnet. Fläschchen gut schütteln, um das Pulver und die Flüssigkeit zu mischen. Verschlusskappe gegen den Uhrzeigersinn drehen, Fläschchen öffnen und die Flüssigkeit trinken. HÄUFIGE FRAGEN & ANTWORTEN Wann sollte man EUNOVA® B12 Plus am besten anwenden? Morgens vor dem Frühstück. Am schnellsten und besten werden B-Vitamine16,72 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc23,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Anti-Haarausfall - Stärkende LotionAnti-Haarausfall** Lotion. Stärkt und festigt das Haar. Intensive Formel. Mit TRICOFOLTIL® Komplex aus Leinsamen, Kupfer und Biotin. Mit Bio-Bambus und Olax dissitiflora. 99 % der Inhaltsstoffe aus natürlichem Ursprungs. Frei von PEGs, Silikonen, Parabenen und Sulfaten (SLES). Vegan. Made in Italy **Nicht krankheitsbedingter Haarausfall Die BioKap® Stärkende Lotion ist eine spezielle kosmetische Anwendung. Enthält TRICOFOLTIL®, siliziumreichen Bio-Bambus, Olax Dissitiflora, um Ihr Haar zu stärken und zu festigen. Anwendung: Entfernen Sie die Versiegelung. Geben Sie dann sieben Sprühstöße auf die Kopfhaut und massieren Sie die Lotion ein, bis sie eingezogen ist. Das Produkt kann auf trockener oder nasser Kopfhaut aufgetragen werden. Ausspülen der Lotion ist nicht notwendig. Zwei Monate lang jeden zweiten Tag auftragen, dann mindestens zwei weitere Monate zweimal pro Woche. Um die Ergebnisse zu erhalten, können Sie die Anwendung 2 Mal pro Jahr durchführen. Nach dem ersten Öffnen 12 Monate haltbar.28,41 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Scheurich Garagentorplane Herzrasen Niederlande, für Schwing- und SektionaltoreScheurich Garagentorplane Witterungsbeständige hochwertige Profi-Fotoplane für den Außengebrauch inklusive Komplettset zur Befestigung an Ihrem vorhandenem Schwingtor. Unsere Garagenplanen werden in folgenden Größen für Einzelgaragen angefertigt: Breite 2450 mm x Höhe 2100 mm Gegen Mehrpreis möglich:- Breite 2750 mm x Höhe 2100 mm - Breite 2750 mm x Höhe 2450 mm- Wunschmaß selbst vorgeben. Bei Sondergrößen gilt:Das Motiv wird nicht verzerrt und im Falle einer geringeren Breite auch nicht an den Seiten gekürzt. Es wird grafisch und proportional an die gewünschte Sondergröße angepasst, sodass alle Elemente auf dem Motiv vorhanden bleiben. Diese Garagentorplanen sind ideal geeignet für Schwenktore, Flügeltore und Sektionaltore Daten Garagentorplane Material: Vinyl Gewicht: 500g/qm Wetterfest & UV-Beständig Befestigungsband aus Kletz- und Flauschband Temperaturbereich: -30°C bis +120°C Montageanleitung in Bildern für Schwingtore: Montageanleitung in Bildern für Sektionaltore: Für die Anbringung der Garagenplanen an Sektionaltoren benötigen Sie zusätzliches Befestigungsband, welches Sie im Auswahlmenü dazuwählen können. Dieser Artikel wird für Sie gefertigt, und ist daher vom Umtausch ausgeschlossen.364,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
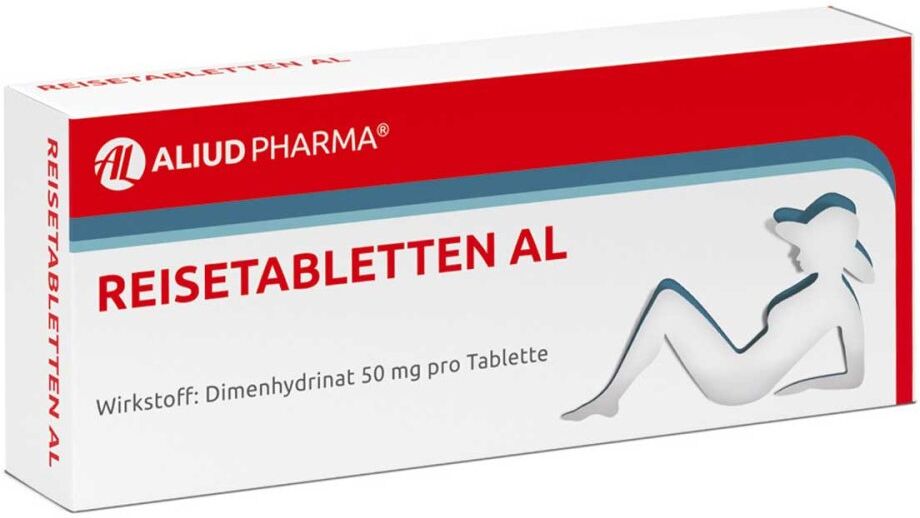
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Eunova B12 Plus zur Verringerung von MüdigkeitAnwendungsgebiet von Eunova B12 Plus zur Verringerung von MüdigkeitEunova B12 Plus zur Verringerung von Müdigkeit sind ein Nahrungsergänzungsmittel mit hochdosiertem Vitamin B12 in Kombination mit Vitaminen B1, B2 und B6. EUNOVA® B12 PLUS – MEINE ENERGIE FÜR DEN TAG* Kennen Sie das? Manchmal fühlen Sie sich einfach nur müde. Mehrfachbelastungen, Prüfungsstress, Termindruck, der eigene Anspruch, alles gut zu machen, keine Ruhe und Zeit für ausreichend Schlaf und ausgewogene Ernährung, berufliche oder private Herausforderungen – das alles kostet Energie und strapaziert das Vitamin-Konto. Eine ausreichende Versorgung mit den richtigen B-Vitaminen kann hier unterstützen. So tragen z.B. die Vitamine B12, B1, B2 und B6 zu einem normalen Energiestoffwechsel bei. Damit haben Sie auch in Zeiten höherer Anforderung eine Energiereserve für die schönen Dinge des Lebens. EUNOVA® B12 Plus enthält hochdosiertes Vitamin B12 (500 μg) in einer sinnvollen Kombination mit den B-Vitaminen B1, B2 und B6. Diese kann zur Verringerung von Müdigkeit und Ermüdung und zu einem normalen Energiestoffwechsel beitragen. EUNOVA® B12 Plus ist vegan, frei von Laktose, Gluten und Farbstoffen und hat einen leckeren Pfirsich-Maracuja Geschmack. EUNOVA® B12 Plus gibt es in praktischen Trinkfläschchen mit einfachem Drehmechanismus. Leicht zu drehen. Leicht einzunehmen. Die Einnahme von Eunova® B12 Plus ist einfach – auch von unterwegs. Verschlusskappe im Uhrzeigersinn drehen, bis sich die Schutzkammer mit dem Pulver öffnet. Fläschchen gut schütteln, um das Pulver und die Flüssigkeit zu mischen. Verschlusskappe gegen den Uhrzeigersinn drehen, Fläschchen öffnen und die Flüssigkeit trinken. HÄUFIGE FRAGEN & ANTWORTEN Wann sollte man EUNOVA® B12 Plus am besten anwenden? Morgens vor dem Frühstück. Am schnellsten und besten werden B-Vitamine16,72 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Medyn forte bei Erschöpfung durch Vitamin-MangelAnwendungsgebiet von Medyn forte bei Erschöpfung durch Vitamin-MangelMedyn forte bei Erschöpfung durch Vitamin-Mangel ist ein Vitaminpräparat zur Einnahme bei einem nachgewiesenem, kombinierten Mangel an Vitamin B6, B12 und Folsäure, der ernährungsmäßig nicht behoben werden kann.Wirkstoffe / Inhaltsstoffe / ZutatenMedyn forte bei Erschöpfung durch Vitamin-Mangel enthält: 0.5 mg Cyanocobalamin2.5 mg Folsäure25 mg Pyridoxin hydrochlorid20.57 mg PyridoxinCellulose, mikrokristallin Hilfstoff (+)Chinolingelb Hilfstoff (+)Citronensäure 1-Wasser Hilfstoff (+)Eisen (III) oxid Hilfstoff (+)Gelatine Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Natrium citrat 2-Wasser Hilfstoff (+)Natrium dodecylsulfat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden. Außerdem sollte das Produkt nicht bei Megaloblasten-Anämie infolge eines isolierten Vitamin B12-Mangels (z.B. infolge Mangels an Instrinsic-Faktor) oder bei isoliertem Folsäure-Mangel angewendet werden.DosierungAnwendungsempfehlung von Medyn forte bei Erschöpfung durch Vitamin-Mangel: Nehmen Sie täglich eine Kapsel ein.EinnahmeNehmen Sie täglich eine Kapsel ein.PatientenhinweiseBesondere Vorsicht bei der Einnahme von dem Arzneimittel ist erforderlich: Bei langfristiger Einnahme von Tagesdosen über 50 mg Vitamin B6 sowie bei kurzfristiger Einnahme von Dosen im Grammbereich wurden Kribbeln und Ameisenlaufen an Händen und Füßen (Anzeichen einer peripheren sensorischen Neuropathie, bzw. von Paraesthesien) beobachtet. Wenn Sie Kribbeln und Ameisenlaufen bei sich beobachten, wenden Sie sich an Ihren behandelnden Arzt. Dieser wird die Einnahmemenge überprüfen und wenn nötig das Medikament absetzen. SchwangerschaftSchwangerschaft und Stillzeit: In der Schwangersc23,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Anti-Haarausfall - Stärkende LotionAnti-Haarausfall** Lotion. Stärkt und festigt das Haar. Intensive Formel. Mit TRICOFOLTIL® Komplex aus Leinsamen, Kupfer und Biotin. Mit Bio-Bambus und Olax dissitiflora. 99 % der Inhaltsstoffe aus natürlichem Ursprungs. Frei von PEGs, Silikonen, Parabenen und Sulfaten (SLES). Vegan. Made in Italy **Nicht krankheitsbedingter Haarausfall Die BioKap® Stärkende Lotion ist eine spezielle kosmetische Anwendung. Enthält TRICOFOLTIL®, siliziumreichen Bio-Bambus, Olax Dissitiflora, um Ihr Haar zu stärken und zu festigen. Anwendung: Entfernen Sie die Versiegelung. Geben Sie dann sieben Sprühstöße auf die Kopfhaut und massieren Sie die Lotion ein, bis sie eingezogen ist. Das Produkt kann auf trockener oder nasser Kopfhaut aufgetragen werden. Ausspülen der Lotion ist nicht notwendig. Zwei Monate lang jeden zweiten Tag auftragen, dann mindestens zwei weitere Monate zweimal pro Woche. Um die Ergebnisse zu erhalten, können Sie die Anwendung 2 Mal pro Jahr durchführen. Nach dem ersten Öffnen 12 Monate haltbar.28,41 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Seer, Roman: SteuerrechtSteuerrecht , Der Klassiker zum Steuerrecht feiert ein Jubiläum. Seit 50 Jahren vermittelt er alles Wissenswerte zum Steuerrecht, gut verständlich und fundiert, immer jung geblieben und mit seinen Aufgaben gewachsen. In einem Band werden alle Teilgebiete des deutschen Steuerrechts dargestellt, von den Grundlagen über die einzelnen Steuerarten bis zum Verfahrensrecht. Er eignet sich zum Lernen für den Anfänger wie zum Nachlesen für den Praktiker. Gerade im Jahr 2023 wurden umfangreiche steuerliche Gesetzesvorhaben verabschiedet. Die zahlreichen Änderungen, die sie mit sich gebracht haben, wurden nicht einfach berücksichtigt, sondern kenntnisreich und meinungsbildend verarbeitet. Diese Stimmen sind verlässlich und haben Gewicht. Dank der Darstellung der steuersystematischen Zusammenhänge eine ideale Ergänzung der Kommentarliteratur und eine Bereichereung des universitären Unterrichts. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Kartoniert, Autoren: Seer, Roman~Hey, Johanna~Englisch, Joachim~Hennrichs, Joachim, Auflage: 24025, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1700, Keyword: Ertragsteuerrecht; Handbuch; Klassiker; Lehrbuch; Nachschlagewerk; Standardwerk; Steuerarten; Steuerrecht; Steuerverfahren; Tipke/Lang; internationales Steuerrecht; steuerliches Verfahrensrecht, Fachschema: Abgabe - Abgabenordnung - AO~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 58, Gewicht: 1970, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.